ঢাকা ১১:২৯ পূর্বাহ্ন, শনিবার, ০৭ নভেম্বর ২০২৬, ২৩ কার্তিক ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম :
প্রকাশ হলো এইচএসসি ও সমমানের পরীক্ষার ফলাফল উদ্ধার হলো সাবেক বিমান বাহিনী কর্মকর্তার মৃত অবস্থায় পাওয়া ব্যক্তি জাপানি বিনিয়োগের জন্য পাঁচ খাত চিহ্নিত করলেন প্রধানমন্ত্রী ড্যাবের বিরুদ্ধে: কার্যালয়ে ঢুকে আইইডিসিআরের পরিচালককে মারধরের দেশে হাম ও উপসর্গে আরও সাত শিশুর মৃত্যু পায়রা বন্দরে গমের সাইলো নির্মাণে রাশিয়াকে প্রস্তাব খাদ্যমন্ত্রীর প্রধানমন্ত্রীর পরিকল্পনা ভেস্তে দিতে ষড়যন্ত্র করছে গুপ্তরা: ডিএনসিসি প্রশাসক ডেঙ্গুতে একদিনে ১১ জনের মৃত্যু, শনাক্ত দুই হাজার ছাড়াল ক্রসফায়ার নিয়ে আইজিপির মন্তব্যে টিআইবি ও অধিকারের উদ্বেগ রূপপুরের জ্বালানি নিয়ে ঢাকায় পৌঁছাল রাশিয়ার কার্গো বিমান

তিনবারের বেশি ঋণ পুনঃতপশিল করলে ইচ্ছাকৃত খেলাপি

আকাশ জাতীয় ডেস্ক:

ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান এখন থেকে আর কোনো ঋণ তিনবারের বেশি পুনঃতপশিল করতে পারবে না। আর তৃতীয় দফা পুনঃতপশিলের পরও কোনো গ্রাহক ঋণ পরিশোধে ব্যর্থ হলে তিনি স্বভাবজাত বা ইচ্ছাকৃত খেলাপি হিসাবে বিবেচিত হবেন।

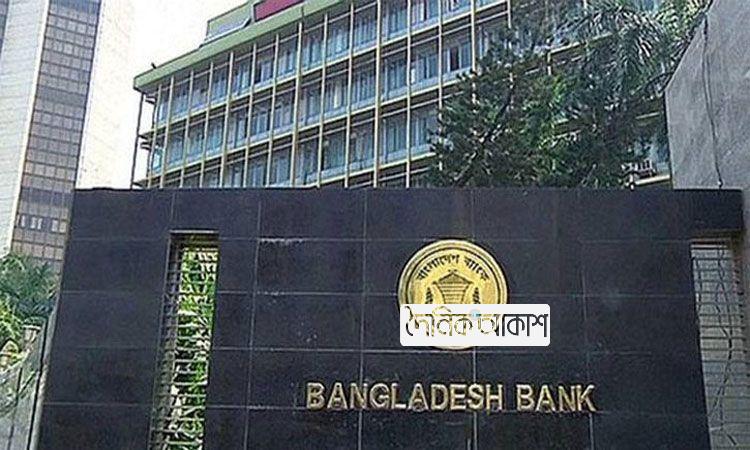
এছাড়া পুনঃতপশিল করা ঋণের শুধু যেটুকু আদায় হবে, তার বিপরীতে সুদ আয় খাতে নেওয়া যাবে। মঙ্গলবার রাত ১০টার পর আর্থিক প্রতিষ্ঠানের জন্য ঋণ পুনঃতপশিলের এমন একটি কঠোর নীতিমালা জারি করেছে বাংলাদেশ ব্যাংক।

নীতিমালার শুরুতে বলা হয়েছে, গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাই না করেই বারবার ঋণ পুনঃতপশিল করছে বিভিন্ন আর্থিক প্রতিষ্ঠান। পরিশোধসূচি পুনর্নির্ধারণ এবং যথাযথভাবে পুনঃতপশিল প্রক্রিয়া অনুসরণ না করায় এসব প্রতিষ্ঠানের আদায়ের প্রকৃত চিত্র প্রতিফলিত হচ্ছে না। এখন থেকে আর্থিক প্রতিষ্ঠানগুলো কেবল বিরূপমানে শ্রেণীকৃত (নিুমান, সন্দেহজনক ও ক্ষতিজনক) ঋণ পুনঃতপশিল করতে পারবে। ঋণ নিয়মিত করার প্রতি পর্যায়ে কেন্দ্রীয় ব্যাংক থেকে নির্ধারিত হারে ডাউনপেমেন্ট নিতে হবে।

বাংলাদেশ ব্যাংক বলেছে, কোনো মেয়াদি ঋণ নিুমান থাকা অবস্থায় প্রথম দফায় ৪৮ মাস, দ্বিতীয় দফায় ৩৬ মাস ও তৃতীয় দফায় ২৪ মাসের জন্য পুনঃতপশিল করা যাবে। আর সন্দেহজনক বা মন্দমানে শ্রেণীকৃত অবস্থায় পুনঃতপশিলের ক্ষেত্রে প্রথম দফায় ৩৬ মাস, দ্বিতীয় দফায় ২৪ মাস ও তৃতীয় দফায় ১৮ মাসের জন্য পুনঃতপশিল করা যাবে। স্বল্পমেয়াদি ঋণের মেয়াদোত্তীর্ণ তারিখ বা সর্বশেষ কিস্তি পরিশোধের পর প্রথম দফায় সর্বোচ্চ ১২ মাসের জন্য পুনঃতপশিল করা যাবে। দ্বিতীয় ও তৃতীয় দফায় ৬ মাস করে নিয়মিত করতে পারবে আর্থিক প্রতিষ্ঠানগুলো।

ডাউনপেমেন্টের ক্ষেত্রে বলা হয়েছে, প্রথম দফা ঋণ পুনঃতপশিলের ক্ষেত্রে মেয়াদি ও স্বল্পমেয়াদি উভয় ক্ষেত্রে মেয়াদোত্তীর্ণ কিস্তির ন্যূনতম ১৫ শতাংশ বা মোট বকেয়ার ১০ শতাংশের মধ্যে যা কম, সেই পরিমাণ অর্থ পরিশোধ করতে হবে। দ্বিতীয় দফায় মেয়াদোত্তীর্ণ কিস্তির ৩০ শতাংশ বা মোট বকেয়ার ২০ শতাংশের মধ্যে যা কম, তা দিতে হবে। আর তৃতীয় দফায় মেয়াদোত্তীর্ণ কিস্তির ৫০ শতাংশ বা মোট বকেয়ার ৩০ শতাংশের মধ্যে যা কম, তা পরিশোধ করতে হবে।

এ উপায়ে নিয়মিত করা ঋণ মাসিক বা ত্রৈমাসিক কিস্তির মাধ্যমে পরিশোধ করা যাবে। পুনঃতপশিল করা ঋণের অনাদায়ি কিস্তি ছয়টি মাসিক কিস্তি বা দুটি ত্রৈমাসিক কিস্তির সমান হলে তা ক্ষতিজনক মানে শ্রেণীকরণ করতে হবে। এতে বলা হয়েছে, প্রতিটি আর্থিক প্রতিষ্ঠানে পরিচালনা পর্ষদ অনুমোদিত ঋণ পুনঃতপশিলের একটি নীতিমালা থাকতে হবে। সেখানে এমন সব শর্ত দিতে হবে, যা কেন্দ্রীয় ব্যাংকের এই নীতিমালার চেয়ে কোনোভাবে সহজ হবে না। পুনঃতপশিলের আগে আর্থিক প্রতিষ্ঠানের ক্রেডিট কমিটি লিখিত প্রতিবেদনের মাধ্যমে যৌক্তিকতা ও প্রভাব তুলে ধরবে।

সংশ্লিষ্ট গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাইয়ের জন্য তার নগদ প্রবাহ বিবরণী, নিরীক্ষিত স্থিতিপত্র, আয়-ব্যয় ও অন্যান্য আর্থিক বিবরণী পর্যালোচনা করতে হবে। একজন গ্রাহকের ডাউনপেমেন্টর অর্থ জমা হওয়ার এক মাসের মধ্যে পুনঃতপশিলের সিদ্ধান্ত নিতে হবে। তবে কিস্তি হিসাবে জমা হওয়া অর্থ কোনোভাবেই ডাউনপেমেন্ট বাবদ জমা দেখানো যাবে না।

Tag :
আপলোডকারীর তথ্য

জনপ্রিয় সংবাদ

ফ্যাসিবাদী আওয়ামী লীগকে আর রাজনীতি করতে দেওয়া হবে না: স্বরাষ্ট্রমন্ত্রী

তিনবারের বেশি ঋণ পুনঃতপশিল করলে ইচ্ছাকৃত খেলাপি

আপডেট সময় ০৭:৩৮:৩৩ অপরাহ্ন, বৃহস্পতিবার, ১৬ সেপ্টেম্বর ২০২১

আকাশ জাতীয় ডেস্ক:

ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান এখন থেকে আর কোনো ঋণ তিনবারের বেশি পুনঃতপশিল করতে পারবে না। আর তৃতীয় দফা পুনঃতপশিলের পরও কোনো গ্রাহক ঋণ পরিশোধে ব্যর্থ হলে তিনি স্বভাবজাত বা ইচ্ছাকৃত খেলাপি হিসাবে বিবেচিত হবেন।

এছাড়া পুনঃতপশিল করা ঋণের শুধু যেটুকু আদায় হবে, তার বিপরীতে সুদ আয় খাতে নেওয়া যাবে। মঙ্গলবার রাত ১০টার পর আর্থিক প্রতিষ্ঠানের জন্য ঋণ পুনঃতপশিলের এমন একটি কঠোর নীতিমালা জারি করেছে বাংলাদেশ ব্যাংক।

নীতিমালার শুরুতে বলা হয়েছে, গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাই না করেই বারবার ঋণ পুনঃতপশিল করছে বিভিন্ন আর্থিক প্রতিষ্ঠান। পরিশোধসূচি পুনর্নির্ধারণ এবং যথাযথভাবে পুনঃতপশিল প্রক্রিয়া অনুসরণ না করায় এসব প্রতিষ্ঠানের আদায়ের প্রকৃত চিত্র প্রতিফলিত হচ্ছে না। এখন থেকে আর্থিক প্রতিষ্ঠানগুলো কেবল বিরূপমানে শ্রেণীকৃত (নিুমান, সন্দেহজনক ও ক্ষতিজনক) ঋণ পুনঃতপশিল করতে পারবে। ঋণ নিয়মিত করার প্রতি পর্যায়ে কেন্দ্রীয় ব্যাংক থেকে নির্ধারিত হারে ডাউনপেমেন্ট নিতে হবে।

বাংলাদেশ ব্যাংক বলেছে, কোনো মেয়াদি ঋণ নিুমান থাকা অবস্থায় প্রথম দফায় ৪৮ মাস, দ্বিতীয় দফায় ৩৬ মাস ও তৃতীয় দফায় ২৪ মাসের জন্য পুনঃতপশিল করা যাবে। আর সন্দেহজনক বা মন্দমানে শ্রেণীকৃত অবস্থায় পুনঃতপশিলের ক্ষেত্রে প্রথম দফায় ৩৬ মাস, দ্বিতীয় দফায় ২৪ মাস ও তৃতীয় দফায় ১৮ মাসের জন্য পুনঃতপশিল করা যাবে। স্বল্পমেয়াদি ঋণের মেয়াদোত্তীর্ণ তারিখ বা সর্বশেষ কিস্তি পরিশোধের পর প্রথম দফায় সর্বোচ্চ ১২ মাসের জন্য পুনঃতপশিল করা যাবে। দ্বিতীয় ও তৃতীয় দফায় ৬ মাস করে নিয়মিত করতে পারবে আর্থিক প্রতিষ্ঠানগুলো।

ডাউনপেমেন্টের ক্ষেত্রে বলা হয়েছে, প্রথম দফা ঋণ পুনঃতপশিলের ক্ষেত্রে মেয়াদি ও স্বল্পমেয়াদি উভয় ক্ষেত্রে মেয়াদোত্তীর্ণ কিস্তির ন্যূনতম ১৫ শতাংশ বা মোট বকেয়ার ১০ শতাংশের মধ্যে যা কম, সেই পরিমাণ অর্থ পরিশোধ করতে হবে। দ্বিতীয় দফায় মেয়াদোত্তীর্ণ কিস্তির ৩০ শতাংশ বা মোট বকেয়ার ২০ শতাংশের মধ্যে যা কম, তা দিতে হবে। আর তৃতীয় দফায় মেয়াদোত্তীর্ণ কিস্তির ৫০ শতাংশ বা মোট বকেয়ার ৩০ শতাংশের মধ্যে যা কম, তা পরিশোধ করতে হবে।

এ উপায়ে নিয়মিত করা ঋণ মাসিক বা ত্রৈমাসিক কিস্তির মাধ্যমে পরিশোধ করা যাবে। পুনঃতপশিল করা ঋণের অনাদায়ি কিস্তি ছয়টি মাসিক কিস্তি বা দুটি ত্রৈমাসিক কিস্তির সমান হলে তা ক্ষতিজনক মানে শ্রেণীকরণ করতে হবে। এতে বলা হয়েছে, প্রতিটি আর্থিক প্রতিষ্ঠানে পরিচালনা পর্ষদ অনুমোদিত ঋণ পুনঃতপশিলের একটি নীতিমালা থাকতে হবে। সেখানে এমন সব শর্ত দিতে হবে, যা কেন্দ্রীয় ব্যাংকের এই নীতিমালার চেয়ে কোনোভাবে সহজ হবে না। পুনঃতপশিলের আগে আর্থিক প্রতিষ্ঠানের ক্রেডিট কমিটি লিখিত প্রতিবেদনের মাধ্যমে যৌক্তিকতা ও প্রভাব তুলে ধরবে।

সংশ্লিষ্ট গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাইয়ের জন্য তার নগদ প্রবাহ বিবরণী, নিরীক্ষিত স্থিতিপত্র, আয়-ব্যয় ও অন্যান্য আর্থিক বিবরণী পর্যালোচনা করতে হবে। একজন গ্রাহকের ডাউনপেমেন্টর অর্থ জমা হওয়ার এক মাসের মধ্যে পুনঃতপশিলের সিদ্ধান্ত নিতে হবে। তবে কিস্তি হিসাবে জমা হওয়া অর্থ কোনোভাবেই ডাউনপেমেন্ট বাবদ জমা দেখানো যাবে না।